引言
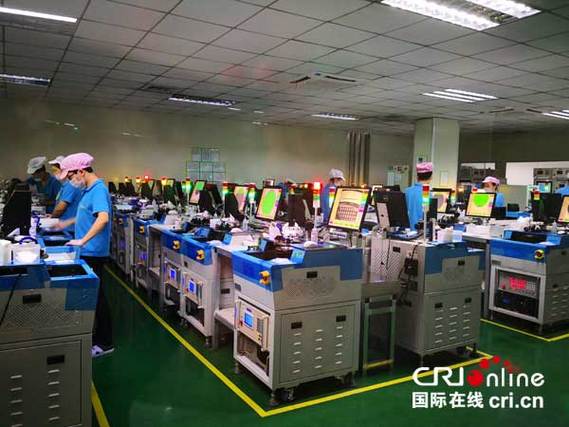
半导体行业是现代科技的基石,而半导体加工(晶圆制造、封装测试等)则是这条产业链中最重资产、最精密、也最受技术周期驱动的环节。人工智能的爆发正在从需求端和供给端同时重塑半导体加工:一方面,AI芯片(GPU、TPU、NPU、HBM)对先进制程、先进封装的需求激增;另一方面,AI本身被引入晶圆厂,用于工艺控制、良率提升、设备维护和排产优化。对于投资基金管理人而言,这不仅是热门赛道,更是一场关于资本配置、风险管理和退出路径的系统性机遇与挑战。
一、AI如何改变半导体加工的需求结构
1. 先进制程集中化
AI训练和推理芯片依赖5nm、3nm乃至2nm制程。台积电、三星、英特尔成为少数能承接高价值订单的玩家,SEMI数据显示先进制程资本开支占比持续提升。基金管理人在配置资产时,需要关注拥有EUV光刻能力、高数值孔径(High-NA EUV)采购计划的晶圆厂及其供应链。
2. 先进封装成为新瓶颈
HBM堆叠、Chiplet、CoWoS、SoIC等封装技术直接决定AI芯片的带宽和能效。封测环节从“后端配角”变成估值重估的核心。投资组合中,封装设备(如Bonding、TSV、RDL)和材料(如底部填充胶、临时键合胶)公司的权重需要上调。
3. 成熟制程的分化
AI边缘计算、功率管理、模拟芯片依然依赖成熟制程,但汽车、工业需求波动加大。基金管理人可采用“杠铃策略”:一端配置先进制程龙头,另一端精选特色工艺代工厂(如BCD、SiC、GaN)。
二、AI如何赋能半导体加工本身
1. 工艺控制与良率提升
AI视觉检测、机器学习模型可实时分析晶圆缺陷,缩短反馈周期。应用材料、ASML、KLA等设备商已将AI嵌入量测与检测设备。对基金而言,这提升了设备公司的订阅化收入(软件+服务)占比,估值模式从周期股向“周期+成长”切换。
2. 预测性维护与排产优化
晶圆厂停机成本极高。AI预测设备故障、优化OEE(设备综合效率)可显著降低运营成本。相关工业软件、数字孪生公司值得早期布局。
3. 材料研发加速
AI加速光刻胶、高纯气体、CMP抛光液等材料的配方筛选。基金可关注“AI+材料”平台型公司,其研发周期从数年缩短至数月,具备高毛利潜力。
三、投资基金管理策略
1. 主题基金与ETF
设立“AI半导体加工”主题基金,覆盖设备(光刻、刻蚀、沉积、量测)、材料(硅片、光刻胶、电子特气)、代工(先进制程+先进封装)三大子板块。ETF可提供流动性,适合配置型资金。
2. 私募股权与风投
在早期阶段投资AI驱动的工艺控制软件、先进封装设备、第三代半导体材料。退出路径包括被设备巨头并购或科创板/纳斯达克IPO。
3. 对冲与周期管理
半导体加工资本开支周期性强。基金管理人可利用半导体ETF期权、设备股与代工股的价差策略,对冲库存周期下行风险。同时关注各国补贴政策(美国CHIPS法案、欧洲芯片法案、中国大基金三期)带来的确定性订单。
4. ESG与供应链韧性
AI芯片能耗高,晶圆厂用水、用电、碳排放受关注。基金可将ESG评分纳入筛选,同时评估地缘政治对供应链(如光刻机出口管制、稀有气体供应)的冲击。
四、风险提示
- 技术迭代风险:High-NA EUV、CFET、光子封装可能颠覆现有格局。
- 估值泡沫:AI概念下部分设备材料股P/E已透支未来增长。
- 地缘政治:出口管制、关税、投资审查可能限制跨境资本流动。
- 资本开支波动:若AI需求不及预期,晶圆厂可能推迟扩产,设备订单下滑。
人工智能不仅为半导体加工创造了新需求,也正在改变加工本身的运行方式。对于投资基金管理人,这是一次从“周期性配置”转向“技术驱动+政策驱动”的配置逻辑升级。谁能在设备、材料、封装、软件四个维度找到具有护城河的标的,谁就能在这场半导体加工变革中获得超额收益。